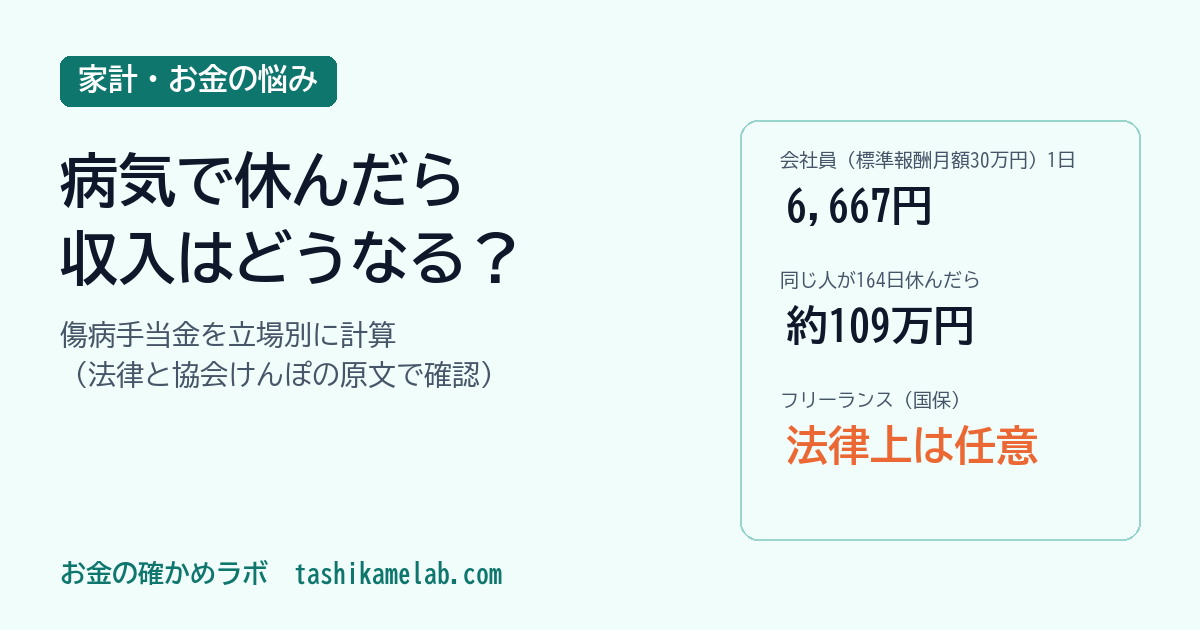
病気で休んだら収入は?傷病手当金を会社員・フリーランス別に計算
会社員が病気で休むと、健康保険から給料の約3分の2が出ます。標準報酬月額30万円なら1日6,667円、164日で約109万円。一方、国民健康保険の傷病手当金は法律上「任意」。転…
 お金の確かめラボ
投資・税金・年金・家計を、だまされずに確かめるブログ
このページには広告(アフィリエイトリンク)を含むことがあります。
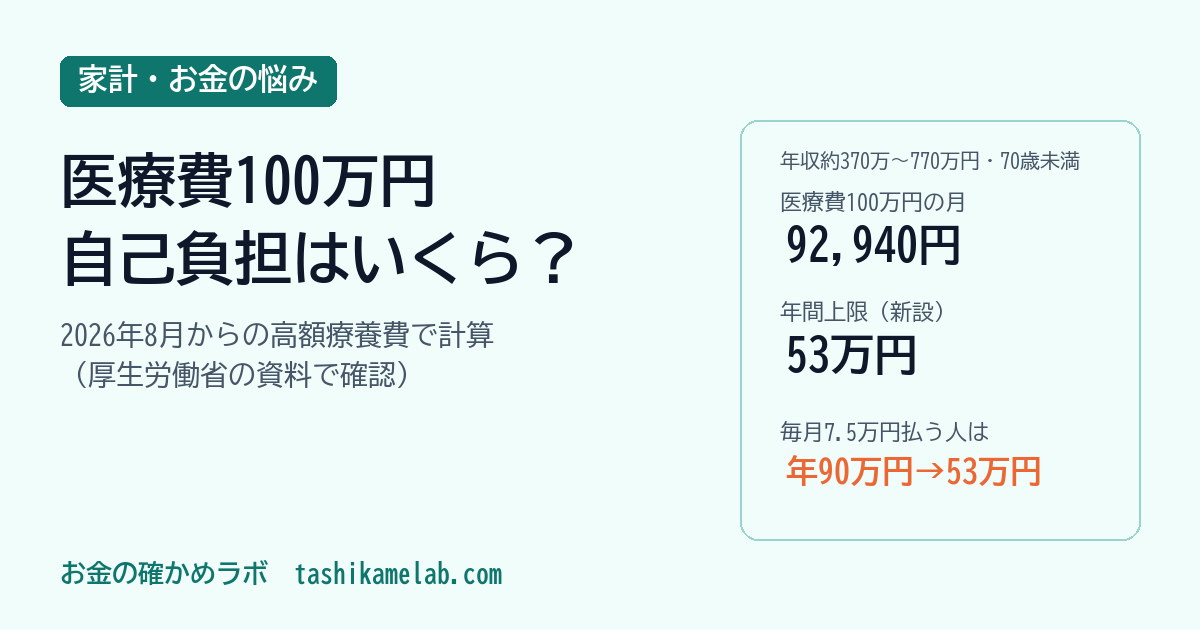
「入院したら100万円かかる」。医療保険の話で、よく聞く数字です。確かめると、健康保険に入っている70歳未満・年収約370万〜770万円の人なら、医療費が100万円でも窓口の負担は最終的に92,940円で止まります。2026年8月の見直しで、前の87,430円から5,510円上がりました。同じ見直しで「年間上限」も新しくでき、毎月7.5万円ずつ払い続けていた人は、年90万円が53万円になります。上がった人と下がった人の両方を、厚生労働省の資料で計算しました。
この3つが分かると、記事の最後で「公的な上限」と「自分の保険」を並べて見られます。
病院の窓口では医療費の3割を払います。ただ、1か月(1日から月末まで)の負担が上限を超えると、超えた分は健康保険から戻ります。これが高額療養費です。
2026年8月の診療分から、70歳未満の上限はこう変わりました。表にします。
| 年収のめやす | 1か月の上限(2026年8月〜) | 4回目以降 | 年間上限(新設) |
|---|---|---|---|
| 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 168万円 |
| 約770万〜約1,160万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 111万円 |
| 約370万〜約770万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 53万円 |
| 〜約370万円 | 61,500円 | — | 53万円 |
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
「医療費」は、窓口で払った3割ではなく、10割の総額です。ここを取り違えると、計算が合いません。要注意です。
年収約370万〜770万円の人が、1か月に医療費100万円の治療を受けた場合です。窓口ではいったん30万円を払いますが、上限を超えた分は、あとで健康保険から戻ってくるか、事前に手続きしておけば最初から窓口で上限までの支払いで済みます。
| 2026年7月まで | 2026年8月から | |
|---|---|---|
| 窓口の3割 | 30万円 | 30万円 |
| 上限(最終的な負担) | 80,100+(100万−26.7万)×1%=87,430円 | 85,800+(100万−28.6万)×1%=92,940円 |
| 差 | +5,510円 | |
1回の大きな治療では、負担は少し増えました。約5千円です。厚生労働省は、1人あたりの医療費が伸びたことに合わせた見直しだと説明しています。
今回の見直しで大きいのは、もう1つの「年間上限」です。ここが本題です。
これまでの上限は、月ごとでした。それだけでした。毎月の負担が上限にわずかに届かない人は、高額療養費が1円も出ないまま、毎月払い続けていました。たとえば長く飲み続ける薬や、通院の治療です。
年間上限は、8月から翌年7月までの自己負担の合計に上限を設けます。月の上限に届かない月も数えます。ここが新しい。同じ年収区分で、3つの払い方を並べました。
| 1年(8月〜翌7月)の払い方 | 見直し前 | 見直し後 | 差 |
|---|---|---|---|
| 毎月の自己負担が7.5万円(医療費25万円) | 90万円 | 53万円 | −37万円 |
| 毎月の医療費が100万円 | 約66.2万円 | 53万円 | −約13.2万円 |
| 医療費100万円が1か月だけ | 87,430円 | 92,940円 | +5,510円 |
驚いたのは1行目です。この人は、どちらの制度でも月の上限(80,100円や85,800円)に届かないので、高額療養費は出ません。見直し前は、そのまま年90万円。見直し後は、8か月目に53万円に届き、残りの月は払わなくてよくなります。
1回の大きな病気では少し増え、長く続く治療では大きく減る。今回の見直しは、この組み合わせでした。
このブログでは、お金の話に3つの質問を当てています。3つ目は「勧める人は何で収入を得ている?」です。
保険の販売では、契約が決まると、販売した人や会社に手数料が入る仕組みが一般的です。それ自体は悪いことではありません。知ったうえで数字を聞けばいい。「100万円かかる」と聞いたら、それが医療費の総額なのか、窓口の3割なのか、健康保険から戻る分を引いた最後の負担なのかを確かめます。上の計算のとおり、総額と最後の負担は10倍ほど違います。
一方で、高額療養費で戻らない費用もあります。入院中の食事代、差額ベッド代(個室などを自分で希望したときの料金)、先進医療の費用です。休んでいる間に減る収入も、この制度の外です(会社員なら健康保険の傷病手当金がありますが、国保の人は事情が違います。傷病手当金を立場別に計算しました)。保険が役に立つのは、主にこの「制度の外」の部分だと私は考えています。
私なら、保険を考える前に、自分の区分の「1か月の上限」と「年間上限」を紙に書きます。年収約370万〜770万円なら、1か月約9.3万円、1年53万円です。覚えるのはこの2つだけ。
そのうえで、足りない分を2つに分けて見ます。順番が大事です。上限までの額を、貯金で払えるか(貯金を非課税の枠で持つ場合は、売ってもその年に枠が戻らない点に注意)。制度の外の費用(差額ベッド代・食事代・先進医療、休んでいる間の収入)を、どう備えるか。保険を検討するのは、2つ目で足りない部分があると分かったときです。
老後の医療費まで含めて考えるなら、「老後にいくら要るか」の数字の前提も一度開いておくと安心です。すぐ済みます。よく聞く2,000万円が何から出た数字かは老後2,000万円の根拠で確かめました。
1分チェックで出した「年間の保険料」を、53万円の横に並べてみてください。どちらが大きいかで、見え方は人によってかなり変わるはずです。
次にやることを1つ挙げるなら、健康保険証か会社の資料で「標準報酬月額」を確かめてください。上の表のどの区分かが、それで決まります。
いま払っている医療保険の年間の保険料は、あなたの区分の年間上限と比べて、どのくらいでしたか?
70歳未満・年収約370万〜770万円の人は、1か月の上限が「85,800円+(医療費−286,000円)×1%」になりました(見直し前は80,100円+(医療費−267,000円)×1%)。医療費100万円なら92,940円です(厚生労働省、2026年9月29日確認)。
2026年8月から新しくできた、1年間(8月〜翌7月)の自己負担の上限です。年収約370万〜770万円の人は53万円で、月の上限に届かない月の負担も数えます。毎月7.5万円払い続ける人なら、年90万円が53万円になります(筆者の計算)。
入院中の食事代・居住費、差額ベッド代、先進医療にかかる費用などは対象外です(厚生労働省のリーフレット)。休んでいる間に減る収入も、この制度では補われません。
会社員が病気で休むと、健康保険から給料の約3分の2が出ます。標準報酬月額30万円なら1日6,667円、164日で約109万円。一方、国民健康保険の傷病手当金は法律上「任意」。転…