
新NISAで売ったら枠は復活する?いつ・いくら戻るかを仮の人で計算
このページには広告(アフィリエイトリンク)を含むことがあります。
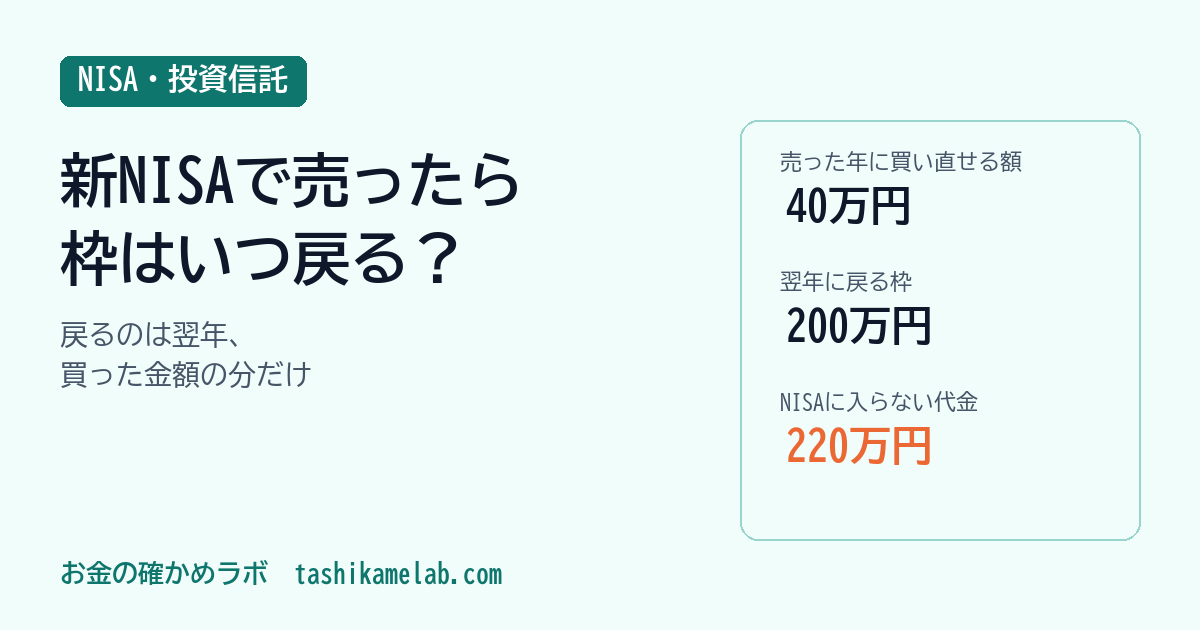
「新NISAは売っても枠が復活する」。よく聞く説明で、金融庁の資料にもそう書いてあります。ただ、同じ資料を読み進めると条件が2つ付いていました。戻るのは翌年からで、戻る額は売った値段でなく買った金額(簿価)です。しかも年間の枠は戻りません。ここが落とし穴です。成長投資枠で200万円買った人が、値上がりした年に売って買い直そうとすると、その年にNISAで買えるのは40万円まででした。
先に1分チェック
- 今年、つみたて投資枠と成長投資枠をそれぞれいくら使いましたか。NISA口座の画面に、今年の利用額が出ています
- 売ろうとしている商品を、いくらで買いましたか。今の評価額とは別の数字です。これが簿価です。
- 売ったお金を、同じ年のうちにまたNISAで買うつもりですか。「はい」なら、この記事の計算がそのまま当てはまります
3で「いいえ」の人は、下の「いつ・いくら戻るか」だけ読めば足ります。
新NISAの枠は「1年の上限」と「一生の上限」の2種類
まず枠の数字から。新NISAには、1年に買える上限と、持っていられる合計の上限があります。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年に買える上限(年間投資枠) | 120万円 | 240万円 |
| 合計の上限(非課税保有限度額) | 2つ合わせて1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税で持てる期間 | 無期限 | |
金融庁は、どちらの上限も「簿価をもとに計算」すると書いています。簿価は、買ったときの金額のことです。値上がりしても値下がりしても、枠の計算には買った金額だけが使われます。時価は関係ありません。
いつ・いくら戻るか:売った翌年に、買った金額の分だけ
売ったときに戻るのは、合計の上限(1,800万円)のほうです。金融庁の図の例では、100万円で買った商品が80万円に下がっても120万円に上がっても、売ったあとに戻る枠は100万円でした。どちらでも同じです。
戻る時期は翌年。12月に売れば翌月の1月から使えますが、1月に売ると、使えるのはほぼ1年後の翌年1月からになります。同じ「売る」でも、月によって待つ期間が大きく変わります。
そしてもう1つ。金融庁の説明資料には、戻った枠がその年の年間投資枠に上乗せされるわけではないと書かれています。翌年に枠が戻っても、その年に買える額はつみたて120万円・成長240万円のままです。
仮の人で計算:200万円で買い、260万円で売ってすぐ買い直すと
ここからは仮の人です。この人は2026年、つみたて投資枠を毎月10万円ずつ年120万円使う予定で、1月には成長投資枠で200万円分を買い、6月に260万円まで上がったところで全部売りました。売ったお金を、その年のうちにNISAで買い直したいと考えています。
| 2026年(売った年) | 2027年(翌年) | |
|---|---|---|
| 成長投資枠で買える額 | 240万円−200万円=40万円 | 240万円 |
| つみたて投資枠で買える額 | 0円(積み立てで120万円使う) | 120万円 |
| NISAに入らない売却代金 | 260万円−40万円=220万円 | — |
| 合計の上限(1,800万円)の残り | — | 1,800万円−160万円=1,640万円 |
売った年に買い直せたのは40万円だけでした。思ったより少ない。残りの220万円は、ふつうの口座(課税口座)で買うか、翌年まで待つかのどちらかです。税の面は有利です。値上がり分の60万円には税がかかりません。課税口座なら20.315%で121,890円かかっていた額です。一方で、戻ってきた枠は200万円です。260万円ではありません。60万円分は戻らないのです。
質問2で読む:「枠が復活する」の、書いていない側
このブログでは、お金の話に3つの質問を当てています。2つ目は「自分が損する場合は書いてある?」です。
「売っても枠が復活するから、気軽に売り買いできる」。間違いではありません。ただ、損する側の条件が抜けやすい。そこを見ます。同じ200万円の商品を、値上がりと値下がりの両方で売って買い直した場合を並べます。
| 売って同じ額を買い直すと | 値上がり(200万→260万円) | 値下がり(200万→150万円) |
|---|---|---|
| 翌年に戻る合計の枠 | 200万円 | 200万円 |
| 買い直しで使う枠 | 260万円 | 150万円 |
| 合計の上限の使い方 | 60万円増える | 50万円減る |
| 売った損益 | 60万円の利益に税がかからない | 50万円の損は、ほかの口座の利益と相殺できない |
値上がりした商品を売って買い直すと、中身が同じでも合計の上限を多く使います。1,800万円は、簿価で数える上限だからです。値下がりの側は枠が軽くなります。でも、損はNISAの外の利益と差し引けません。ふつうの口座なら損益通算(ほかの利益と損を差し引くこと)ができる場面です。
この計算が当てはまらない人
- 当てはまらない:2023年までの旧NISA(一般・つみたて)で買った商品を売る人。旧NISAの保有分は1,800万円の外で管理されていて、売っても新NISAの枠は戻りません
- 注意:NISA口座の金融機関を変えた人。変える前の金融機関で売った分の枠は、変えた後の金融機関のNISA口座でしか使えません
- 自分で試せる:今年の利用額と、売る商品の簿価が分かっている人。上の表の数字を入れ替えるだけで計算できます
私ならこうする
私なら、売る前に紙に2つ書きます。今年の年間投資枠の残りと、売る商品の簿価です。年内に買い直すつもりなら、買い直す額が残りの枠に収まるかを先に見ます。収まらなければ、差額は課税口座で買うか翌年まで待つことになります。それを分かったうえで決めます。
もう1つ。NISAで売る理由の多くは、急にお金が要ったときのはずなので、私ならそうした出費に備える現金を別に置いて、枠を「売った年のうちは戻らないもの」として扱います。医療費のような出費がどこまでで止まるかは、高額療養費の上限の記事で計算しています。
この記事でわからないこと
- 分配金の再投資や積立の設定が、あなたの口座で年間投資枠をいくら使っているか。NISA口座の画面で確かめてください
- 戻った枠が口座の画面に反映される日。金融機関ごとの表示は確かめていません
- 令和8年度の税制改正大綱には、つみたて投資枠の年齢要件の撤廃などが入っています。施行日と最終的な中身は今回確かめていないので、この記事は18歳以上の今の枠だけを扱っています
- 内容は2026年9月30日時点の金融庁の資料です。売る年の制度と、金融庁の最新の案内を確かめてください
次にやることを1つ挙げるなら、NISA口座の画面で、今年の成長投資枠とつみたて投資枠の利用額を見てください。それで、今年あといくら買えるかが決まります。
NISAで配当を受け取るときの税の扱いも、受け取り方の設定で変わります(配当の税金を受け取り方4つで比べた記事)。老後に向けて何年積み立てるかを考えるなら、よく聞く老後2,000万円の前提も一度確かめておくと、目標の額を自分の数字で置き直せます。
あなたが今年のうちに売って買い直すとしたら、残りの年間の枠に収まりますか?
よくある質問
新NISAで売った枠はいつ戻りますか
売った年の翌年から使えます(金融庁 NISA特設ウェブサイト、2026年9月30日確認)。12月に売れば翌月から、1月に売ると約1年後の翌年1月からです。売った年のうちには戻りません。
新NISAで売ると、枠はいくら戻りますか
売った値段ではなく、買った金額(簿価)の分だけ、合計の上限1,800万円の枠が戻ります。金融庁の例では、100万円で買った商品が120万円に上がっても80万円に下がっても、戻る枠は100万円です。
新NISAで売って、同じ年に買い直せますか
その年の年間投資枠(つみたて120万円・成長240万円)が残っている分だけ買い直せます。戻った枠がその年の年間投資枠に上乗せされることはありません(金融庁「NISAを利用する皆さまへ」)。成長投資枠で200万円買った年なら、成長投資枠で買い直せるのは40万円までです。