
配当の税金20.315%は減らせる?受け取り方4つで手取りを計算
このページには広告(アフィリエイトリンク)を含むことがあります。
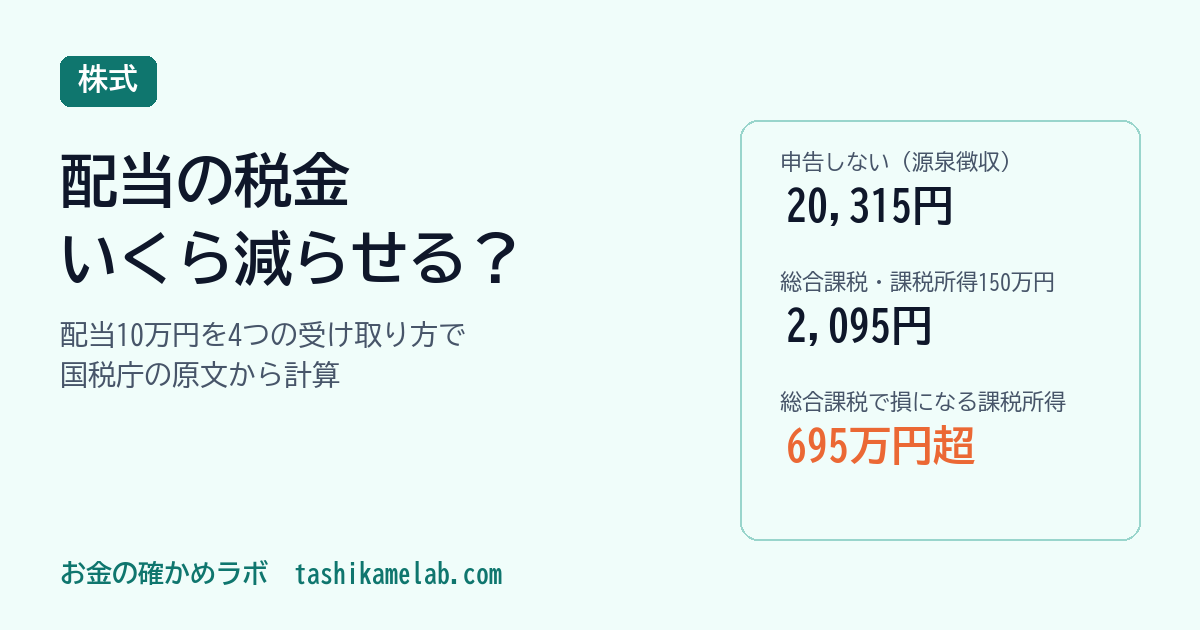
株の配当が10万円入ったのに、口座に届いたのは79,685円。差の20,315円が、配当にかかる20.315%の税金です。ただ、この率は決まりきった数字ではありませんでした。国税庁の原文を読むと、受け取り方は4通りあり、同じ10万円でも税は0円から2万円あまりまで動きます。仮の人で計算すると、課税所得150万円の人は確定申告(総合課税)で税が2,095円まで下がり、800万円の人は逆に158円増えました。得かどうかは、所得と、その年の売却損の有無で入れ替わります。
先に1分チェック
- 配当を受け取っている株は、NISA口座ですか、それ以外の口座ですか。NISAなら、配当の受取方法も確かめます(下で説明します)
- 去年の「課税される所得金額」はいくらでしたか。年収とは別の数字です。源泉徴収票の控除を引いたあとの額で、確定申告書なら「課税される所得金額」の欄にあります
- 今年、NISA以外の口座で株を売って損が出ていますか。損があるかどうかで、答えが変わります
3つとも分からなくても読めます。表の中で、自分に近い行を探してください。
20.315%の中身と、受け取り方の4つ
まず20.315%の内訳です。所得税15%、復興特別所得税0.315%、住民税5%。足すと20.315%になります(金融庁「NISAを利用する皆さまへ」、国税庁 No.1331)。
上場株式の配当は、支払われるときにこの率で先に引かれます。国税庁 No.1330 は、大口株主などを除けば「配当等の金額にかかわらず、確定申告を要しません」としています。引かれて終わり。これが一番よくある受け取り方です。
そのうえで、ほかに3つの道があります。並べるとこうなります。
| 受け取り方 | 税率 | 配当控除 | 株の売却損と差し引き |
|---|---|---|---|
| NISA口座で受け取る | 0% | — | できない |
| 申告しない(引かれて終わり) | 20.315% | なし | できない(申告しないため) |
| 確定申告で申告分離課税 | 20.315% | なし | できる |
| 確定申告で総合課税 | ほかの所得と合わせた税率 | あり | できない |
配当控除は、配当を受け取った人の税額から一定の割合を差し引く仕組みです(税額控除)。所得税では、課税総所得金額等が1,000万円以下なら、株の配当の10%を差し引けます。住民税にも同じ仕組みがあり、自治体の案内では1,000万円以下の部分で合わせて2.8%でした。
仮の人で比べる:配当10万円、手取りはいくら?
ここからは仮の人です。日本の会社の上場株式から、2026年に配当を10万円受け取ったとします。大口株主ではありません。総合課税の行は、配当を足しても税率の段階が変わらない3つの課税所得で計算しました。
| 受け取り方と条件 | 配当10万円にかかる税 | 手取り |
|---|---|---|
| NISA口座(株式数比例配分方式) | 0円 | 100,000円 |
| 申告しない | 20,315円 | 79,685円 |
| 申告分離課税・売却損なし | 20,315円 | 79,685円 |
| 申告分離課税・同じ年に売却損10万円 | 0円 | 100,000円(損は使い切る) |
| 総合課税・課税所得150万円(所得税5%) | 2,095円 | 97,905円 |
| 総合課税・課税所得400万円(所得税20%) | 17,410円 | 82,590円 |
| 総合課税・課税所得800万円(所得税23%) | 20,473円 | 79,527円 |
課税所得150万円の人を追ってみます。所得税は10万円×5%=5,000円増えますが、配当控除で1万円引けるので、差し引き5,000円のマイナス。ほかの所得にかかる税まで軽くなります。住民税は7,200円増えるので、合計は2,095円でした。引かれていた20,315円と比べて、18,220円少ない計算です。
800万円の人は逆です。所得税の率が23%になると、配当控除を引いても住民税と合わせて20,473円。申告しないほうが158円少なく済みます。400万円の人は、その中間で2,905円少なくなりました。
分かれ目は、所得税の率が20%か23%か。国税庁の速算表では、課税所得695万円のところです。
質問2で読む:「総合課税で配当控除が得」の、書いていない側
このブログでは、お金の話に3つの質問を当てています。2つ目は「自分が損する場合は書いてある?」です。
上の表だけ見ると、所得が低い人は総合課税にすれば得に見えます。ただ、申告すると配当が「所得」として数えられます。中野区の案内には、所得税で配当を申告すると住民税の合計所得金額に入り、扶養控除・配偶者控除・非課税の判定、各種保険料の算定などに影響が出る場合がある、と書かれていました。
しかも令和6年度からは、所得税と住民税で別々の課税方式を選べなくなりました。以前は所得税と住民税で別の方式を選べましたが、今は所得税で申告すれば住民税も同じ扱いです。表の2,095円は、税だけを数えた金額です。保険料や扶養が変わると、その差は消えることがあります。
申告分離課税の側にも、書かれにくい点があります。売却損と差し引くと、その年の配当の税は戻ります。けれど、差し引いた損は翌年以降に繰り越せなくなります。国税庁 No.1474 では、使いきれない損は翌年から3年間繰り越せます。今年の配当に使うか、来年の売却益に回すか。どちらにも使える損は、1回分です。
NISAの配当が非課税にならない受け取り方
NISA口座の株でも、受け取り方によっては配当に税がかかります。金融庁の資料では、NISA口座で買った株の配当を非課税にするには、受取方法を株式数比例配分方式(証券会社の口座で配当を受け取る方法)にする必要がある、と書かれています。
ゆうちょ銀行などで換金する配当金領収証方式や、銀行口座で受け取る方式を選んでいると、NISA口座の株でも配当は課税されます。ETFやREITの分配金も同じです。NISA口座を開いた直後に、受取方法を確かめる人は多くありません。
もう1つ。NISA口座で出た損は、ほかの口座の利益や配当と差し引けず、繰り越すこともできません(金融庁「NISAを利用する皆さまへ」)。値下がりした株を売ったときの影響は、新NISAで売ったら枠は復活するかの記事で計算しています。
この比べ方が当てはまらない人
- 当てはまらない:大口株主など。国税庁 No.1330 では、配当は20.42%(地方税なし)で引かれ、総合課税で申告する扱いです
- 当てはまらない:REIT(投資法人)や一部の投資信託の分配金を受け取っている人。国税庁 No.1250 で配当控除の対象外とされているものがあり、上の総合課税の行は使えません。外国の株の配当も、この計算には入れていません
- 注意:課税総所得金額等が1,000万円を超える人。超える部分は配当控除の率が下がります(所得税で5%)
- 注意:家族の扶養に入っている人や、所得で保険料が決まる健康保険に入っている人。申告すると保険料や扶養の判定が変わることがあります
私ならこうする
私なら、申告するかどうかを決める前に、2つの数字を紙に書きます。去年の「課税される所得金額」と、今年のNISA以外の口座の売却損益です。
課税所得が695万円以上なら、総合課税の表の行はもう見ません。売却損があるなら、今年の配当に使うのか、翌年以降に残すのかを先に決めます。所得が低くて総合課税の差が大きく出る場合は、扶養や保険料の担当窓口に「配当を申告したら変わるか」を聞いてから決めます。税の差が1万円台でも、保険料の差がそれを上回ることがあるからです。
NISAの株を持っているなら、受取方法の確認が先です。これは計算より簡単で、証券会社の画面で見られます。
この記事でわからないこと
- 申告したときに、あなたの国民健康保険料や扶養の判定がいくら変わるか。自治体や加入している保険で違います
- 源泉徴収ありの特定口座の中で、配当と売却損が自動で差し引かれる扱い。今回開いた国税庁のページでは確かめていないので、表には入れていません
- 住民税の配当控除の率は、自治体の案内(武蔵野市)で確かめた値です。お住まいの自治体の案内も見てください
- 令和9年(2027年)1月からは、復興特別所得税が1.1%に下がり、防衛特別所得税1%が加わると国税庁は書いています。この記事の計算は2026年分です
- 内容は2026年9月30日時点の国税庁・金融庁などの資料です。個別の判断は、税務署か税理士に確かめてください
次にやることを1つ挙げるなら、去年の確定申告書か源泉徴収票で、「課税される所得金額」が695万円より上か下かを見てください。総合課税の表を読むかどうかが、それで決まります。
確定申告をすると住民税の計算にもつながります。副業の所得がある人は、20万円の線が所得税だけの話である点を副業20万円以下の住民税で確かめておくと、申告の手間をまとめて考えられます。
あなたの配当は、いまどの受け取り方で、いくら引かれていますか?
よくある質問
配当の税金20.315%の内訳は何ですか
所得税15%、復興特別所得税0.315%、住民税5%です(金融庁「NISAを利用する皆さまへ」、国税庁 No.1331、2026年9月30日確認)。上場株式の配当は、大口株主などを除き、この率で引かれて確定申告は要りません。
配当は総合課税で申告したほうが得ですか
所得によります。配当10万円の仮の人で計算すると、課税所得150万円なら税は2,095円、400万円なら17,410円で、申告しない場合の20,315円より少なくなりました。800万円(所得税23%)では20,473円で逆に多くなります。申告すると保険料や扶養の判定が変わることがあるので、税だけで決められません(筆者の計算)。
NISAの配当が課税されることはありますか
あります。金融庁の資料では、NISA口座で買った株の配当を非課税にするには、受取方法を株式数比例配分方式にする必要があります。配当金領収証方式や銀行口座で受け取る方式では、NISA口座の株でも配当は課税されます。