
贈与税の110万円は12月31日で区切る|申告がいる人と2月1日〜3月15日の期限
このページには広告(アフィリエイトリンク)を含むことがあります。
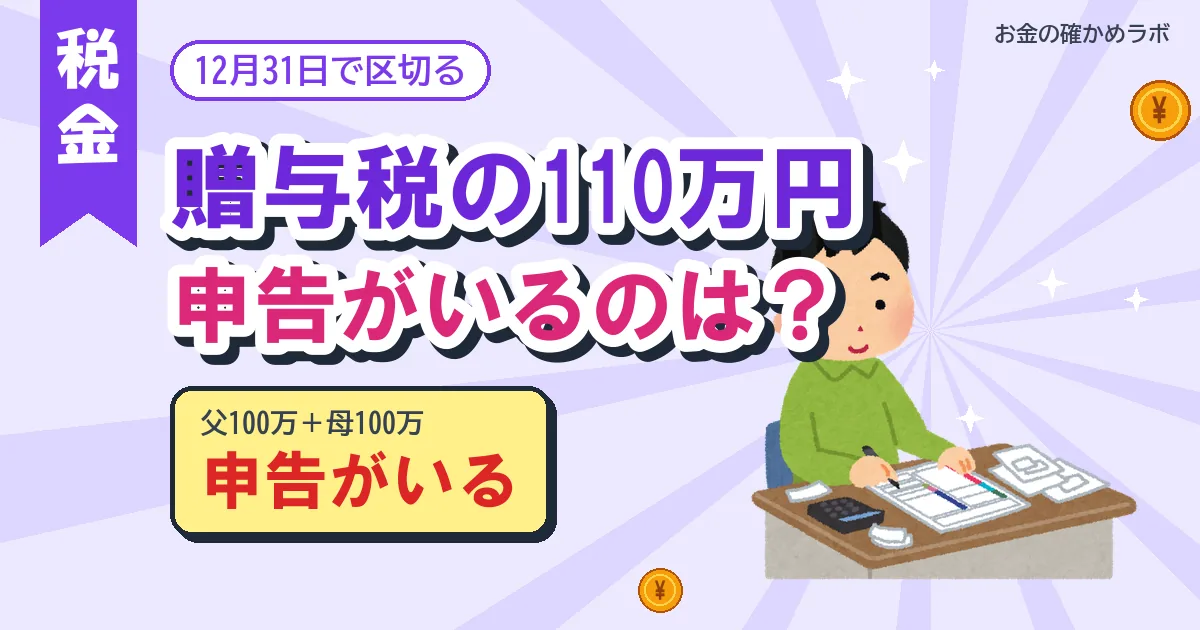
「年内に110万円まで渡せば、税金はかからない」。この理解は半分だけ正しい、というのがこの記事の結論です。110万円はもらった人ごとに、1月1日から12月31日までに受け取った合計で数えます。父と母から100万円ずつなら合計200万円で、申告がいります。
私の場合:2019年に父から現金150万円を受け取り、車の頭金に使いました。110万円を40万円超えたので、e-Taxで申告しました。かかった時間は約1時間、出したのは3月上旬、納めた税額は約4万円です。下の金額別の表の「150万円」の行が、ちょうどこのときの計算です。
年末が近づくと「今年のうちに渡しておこうか」「来年に回した方がいいのか」と迷う人が増えます。この記事を読めば、自分の家の場合に申告がいるかどうかを、紙1枚の足し算で判断できるようになります。
先に1分チェック
- 今年1月1日から、だれか1人が受け取ったお金や物を全部足しましたか。渡した人ごとではなく、もらった人ごとに足します
- その合計は110万円を超えていますか。超えていなければ贈与税はかからず、申告もいりません
- 超えたなら、来年2月1日〜3月15日が申告と納税の期間です。もらった人が、自分の住所の税務署に出します
110万円は「もらった人」の1年の合計で数える
国税庁 No.4402 は、贈与税の計算を「その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額」から基礎控除の110万円を引く、と説明しています。主語は贈与を受けた人です。ここを「渡す人ごとに110万円」と読み違えると、思わぬ申告もれになります。
実は私も、最初はこの読み違いをしていました。「渡す人ごとに110万円」で、父と母は別の枠だと思い込んでいたのです。国税庁の案内で「もらった人の合計」だと知ったとき、その年に受け取った合計は190万円でした。下の表の2行目と同じ形です。
| だれから・いくら | もらった人の1年の合計 | 110万円を超えた分 | 申告 |
|---|---|---|---|
| 父から100万円 | 100万円 | 0円 | いらない |
| 父から100万円+母から100万円 | 200万円 | 90万円 | いる |
| 祖父から60万円+祖母から60万円 | 120万円 | 10万円 | いる |
| 父から100万円(子A)+父から100万円(子B) | 子A・子Bとも100万円 | 0円 | どちらもいらない |
4行目のように、1人の親が2人の子に渡す場合は、子それぞれが自分の合計を数えます。反対に2行目と3行目は、渡した人がそれぞれ110万円以下でも、もらった人の合計が110万円を超えています。
12月31日で区切ると、何が変わる?
数える期間は暦の1年です。12月に渡すか1月に渡すかで、どちらの年の合計に入るかが変わります。たとえば同じ人から今年12月に100万円、来年1月に100万円を受け取った場合、年ごとの合計はそれぞれ100万円で、どちらの年も110万円以下です。
私も、12月に渡すか1月に回すかで迷ったことがあります。結局100万円を1月にしました。年をまたげば、その年の110万円の枠で数えられるからです。
ただし、いつ受け取ったことになるか(振込の日か、約束した日か)は、この記事では扱いません。年末の数日の差で年が変わる場合は、税務署か税理士に先に聞いてください。
もう1つ。令和6年1月1日以後の贈与は(国税庁 No.4161)、渡した人が亡くなったときに相続税の計算へ足し戻す期間が、3年から段階的に7年へ延びています(亡くなった日が令和13年1月1日以後で7年)。110万円以下で贈与税がかからなくても、相続税では数えられることがある、ということです。
超えたらいくら? 金額別に計算してみた
贈与税の率は2つあります。特例税率は、その年の1月1日に18歳以上の人が、父母や祖父母(直系尊属)からもらった場合に使います。それ以外(兄弟・配偶者の親・18歳未満の子など)は一般税率です。国税庁 No.4408 の速算表に当てはめると、次のとおりです(筆者の計算)。
| 1年の合計 | 110万円を引いた額 | 特例税率(親・祖父母から) | 一般税率(それ以外) |
|---|---|---|---|
| 150万円 | 40万円 | 40万円×10%=4万円 | 40万円×10%=4万円 |
| 200万円 | 90万円 | 90万円×10%=9万円 | 90万円×10%=9万円 |
| 310万円 | 200万円 | 200万円×10%=20万円 | 200万円×10%=20万円 |
| 500万円 | 390万円 | 390万円×15%−10万円=48.5万円 | 390万円×20%−25万円=53万円 |
200万円までは、どちらの率でも10%です。差が出るのは、110万円を引いた額が200万円を超えたところからです。特例は300万円の段が無く、400万円までが15%なので、同じ500万円でも4.5万円の差になります。
生活費や学費は、110万円に入る?
国税庁 No.4405 は、夫婦や親子などの扶養義務者から受け取った生活費や教育費で、通常必要と認められるものには贈与税がかからない、としています。生活費には治療費や子育ての費用も含まれます。
ただし条件があります。原文は「必要な都度直接これらに充てるためのものに限られます」と書き、生活費や教育費の名目でもらっても、預金したり、株や不動産の購入に使ったりすれば贈与税がかかるとしています。仕送りを貯めておいた、学費の名目でまとめて受け取って運用した、という形は、非課税の扱いから外れる可能性があります。
私の学費は、家族がその都度払う形でした。年に約60万円です。必要な都度払う分は対象外だと確かめたので、贈与税は気にしませんでした。まとめて受け取って口座に置いていたら、話は変わっていたはずです。
3つの質問の1つ目:その数字の出典は?
「年110万円までなら大丈夫」という言葉は、相続や保険の広告、SNSでよく見かけます。この記事は3つの質問の最初、「その数字の出典は?」で確かめました。110万円・申告の期間・税率表は、すべて国税庁のタックスアンサー(No.4402・4408・4405・4161)が出どころです。勧める人の説明に「だれが受け取った合計か」「足し戻しの7年」が書かれていなければ、原文で確かめてから動くのが安全です。
損する場合:申告しないまま放っておくと
110万円を超えたのに申告しないと、あとで税務署から指摘されたときに、本来の税額に加えて加算税や延滞税がかかることがあります。期限までに現金で納めるのが難しい場合に備えて、贈与税額が10万円を超えるときの延納の仕組みもあります(No.4402)。ただし延納は、申告書の提出期限までに申請して許可を受けることが条件です。払えないと気づいてから考えるのでは間に合いません。
私ならこうする
 書き手
私なら、12月に入る前に、もらう人ごとの1行の表を作るところから始めます。列は「だれから」「いつ」「いくら」「何に使ったか」の4つです。いまの私は、銀行振込の明細と表計算のメモで残しています。困ったのは、親から現金で渡されたときでした。明細が残らないので、日付と金額をその日のうちに書き留めて済ませました。合計が110万円に近い人がいれば、そこで初めて、年をまたぐか、申告して納めるかを考えます。親から子へなどの話は、家族全体の相続の話とつながるので、金額が大きいなら税理士に相談する前提で動きます。
この記事でわからないこと
相続時精算課税を選んだ場合の計算、住宅を買うためのお金や教育資金の一括贈与の非課税の特例、いつ受け取ったことになるか(取得の時期)は扱っていません。相続税の基本は相続税の基礎控除の記事、相続税の申告の流れは相続税の申告の記事にあります。
まとめ:選ぶ基準3つ
- もらった人ごとに、1月1日〜12月31日の合計を数える。渡した人ごとではない
- 110万円を超えたら、翌年2月1日〜3月15日に申告と納税。もらった人が出す
- 贈与税がかからなくても、相続税では足し戻すことがある。令和6年以後の贈与は段階的に7年
結論:年内に渡すかどうかは、まず「もらう人の合計」を紙に書いてから決める。FP1級として一般的に1つだけ言うなら、12月31日までに今年の合計が110万円以下かを確かめてください。個別の節税は税理士に相談するのが筋です。
次の行動:今年1月からの受け取りを、もらう人ごとに1行ずつ書き出してみてください。
あなたの家では、だれがだれに渡す話になっていますか。数える前に「渡す人ごと」に考えていませんでしたか。
よくある質問
贈与税の110万円は、渡す人ごとですか?
いいえ。もらった人が1月1日〜12月31日に受け取った合計から110万円を引きます。父と母から100万円ずつなら合計200万円で、90万円に税がかかります(国税庁 No.4402)。
贈与税の申告はいつまでですか?
贈与を受けた年の翌年2月1日から3月15日までに、もらった人が申告と納税をします。1年の合計が110万円以下なら申告はいりません(国税庁 No.4402)。
親からの仕送りにも贈与税はかかりますか?
扶養義務者からの生活費や教育費で、必要な都度直接使う通常必要なものはかかりません。ただし預金したり株の購入に使ったりすれば、かかることがあります(国税庁 No.4405)。
次に読む
- いまの話と同じテーマを、別の角度から確かめるなら、こちら。医療費控除の申告で領収書は出す?明細書と5年保管の手順
- 同じテーマを、もう一歩くわしく見るなら、こちらも。確定申告の納付方法と期限。7つの払い方の手数料と引き落とし日
- この話の次に、同じテーマで確かめておきたいのはこちら。年末調整と確定申告の違い。会社員が自分で申告する5つの場合