医療費100万円、自己負担はいくら?2026年8月からの高額療養費で計算
2026年8月から高額療養費の上限が上がり、年間上限53万円が新しくできました。年収約370万〜770万円の人が医療費100万円なら、自己負担は92,940円(前は87,430…
 お金の確かめラボ
投資・税金・年金・家計を、だまされずに確かめるブログ
このページには広告(アフィリエイトリンク)を含むことがあります。
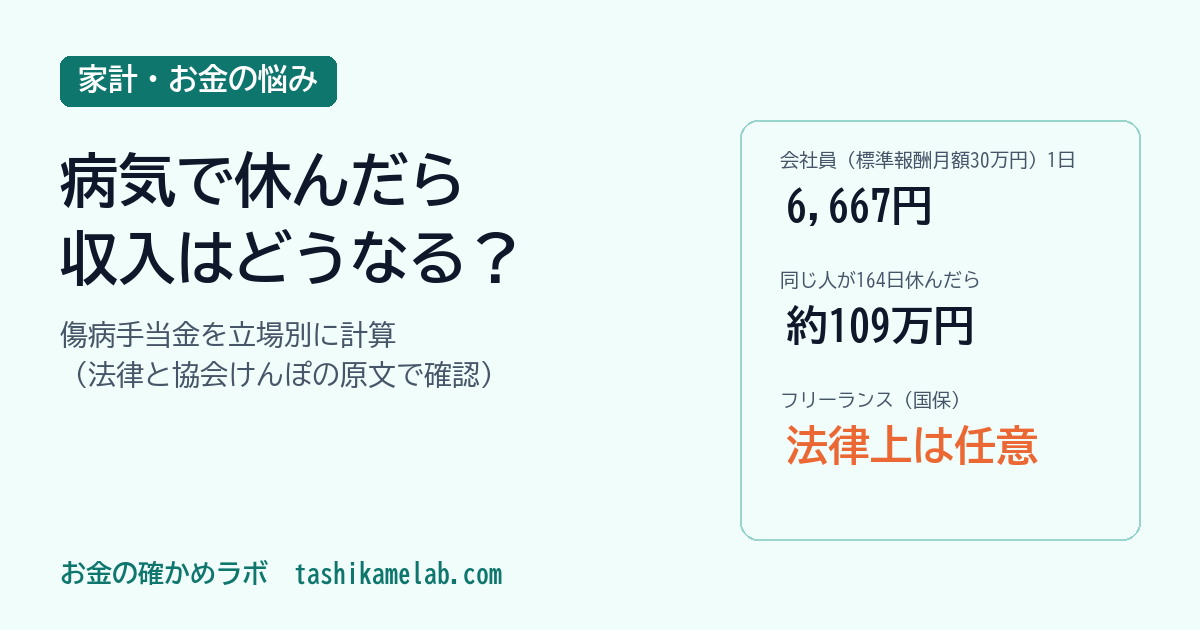
病気で仕事を1か月休んだら、その月の収入はどうなるか。会社員なら、健康保険から「傷病手当金」が出ます。標準報酬月額30万円の人で1日6,667円、30日で約20万円です。税金もかかりません。ところが同じ収入でも、国民健康保険に入っているフリーランスは話が違います。国保の傷病手当金は、法律で「行うことができる」とされているだけの給付です。立場によって、休んだ日の収入はここまで変わります。
会社員が入る健康保険(協会けんぽや健康保険組合)には、傷病手当金があります。仕事以外の病気やケガで働けず、給料が出ないときの給付です。
協会けんぽの説明では、出る条件は4つです。
最初の連続3日は「待期」と呼ばれていて、この3日分は出ませんが、有給休暇を使った日や土日のようにもともと休みの日も、この3日に数えてよいことになっています。
1日の額は、健康保険法99条で決まっています。直近12か月の標準報酬月額(保険料を決めるために、月給を区切りのよい額に当てはめたもの)を平均し、30で割って、その3分の2です。出る期間は、出始めた日から通算で1年6か月まで。1年半です。
仮の人で数字にします。Aさんは会社員で、この1年の標準報酬月額はずっと30万円だったとします。
| 計算の段 | Aさんの場合 |
|---|---|
| 12か月の平均÷30 | 30万円÷30=10,000円 |
| その3分の2(1日の額) | 6,666.67円 → 6,667円 |
| 30日分 | 200,010円 |
| 164日分 | 1,093,388円(約109万円) |
この6,667円には、所得税も住民税もかかりません。健康保険法62条に、保険給付として受け取ったお金には税を課せないと書いてあります。額面の3分の2でも、手取りとの差はそれより小さくなるわけです。地味ですが、効きます。
もう1つ。会社から給料が一部出た日は、傷病手当金との差額だけが出ます。給料が傷病手当金より多ければ、その日は0円です。
同じ会社員でも、今の健康保険に入って12か月たっていない人は計算が変わります。協会けんぽの場合、次の2つのうち低い方を使います。
Bさんは半年前に転職し、標準報酬月額は40万円だったとします。40万円は使えません。32万円で計算します。
| 40万円で計算できたら | 実際(32万円で計算) | |
|---|---|---|
| 1日の額 | 8,887円 | 7,113円 |
| 30日分 | 266,610円 | 213,390円 |
転職で給料が上がった人ほど、差が出ます。Bさんの場合は1日1,774円。30日なら5万円を超えます。
ここが、この記事でいちばん伝えたいところです。
国民健康保険法58条2項は、市町村や国保組合は条例や規約で「傷病手当金の支給その他の保険給付を行うことができる」と書いています。会社員の健康保険法99条は「支給する」。国保は「できる」。一語だけの違いです。そしてこの一語で、国保の傷病手当金は、自分の市区町村や組合が条例・規約で決めていなければ出ません。
国保に入っているのはフリーランスや自営業の人だけではなく、会社の社会保険に入っていないパートやアルバイトの人も、家族の扶養に入っていなければ国保なので、同じ話になります。
2020年からは、新型コロナにかかった国保の人のうち、雇われて働く人に傷病手当金を出す特例がありました。これは期間を区切った特例なので、今の制度の話とは分けて考えます。
このブログでは、お金の話に3つの質問を当てています。2つ目は「自分が損する場合は書いてある?」です。
「日本には傷病手当金があるから、休んでも3分の2は出る」という説明を見かけます。会社員には正しい説明です。ただ、損する側の条件が抜けやすい。調べて出てきた「出ない・減る」場面を並べます。
| 立場 | 傷病手当金 |
|---|---|
| 会社員(入って12か月以上) | 出る。標準報酬月額の平均の約3分の2、通算1年6か月まで |
| 会社員(入って12か月未満) | 出る。ただし協会けんぽは32万円で頭打ち |
| 休んでいる途中で退職した人 | 続けて出る場合がある。退職日までに1年以上続けて加入し、退職時に受けているか受けられる状態が条件 |
| 退職後に任意継続で入っている人 | 任意継続の間に始まった病気やケガでは出ない |
| フリーランス・自営業・国保のパート | 法律上は任意。市区町村や組合が決めていなければ出ない |
見落としやすいのは、表の4行目です。会社を辞めてフリーランスになる前に、任意継続(退職後も会社の健康保険に最長2年入り続けられる仕組み)を選ぶ人は多いと思います。保険証は同じ健康保険のままなので安心しがちですが、その間に新しく病気やケガをしても、傷病手当金は出ません。要注意です。
会社員なら、まず標準報酬月額です。会社の担当に聞くのが早いです。それを30で割って3分の2にすれば、休んだ日の1日の額が出ます。電卓で1分。
フリーランスや国保の人なら、順番を変えます。私なら、住んでいる市区町村(組合に入っているなら組合)のページで、傷病手当金の有無を先に確かめます。出ないと分かったら、次は「休んだら何か月もつか」を1分チェックの3つ目で数えます。生活費の何か月分を持っているかです。
医療費の側は、公的な上限があります。自己負担がどこで止まるかは2026年8月からの高額療養費の計算で確かめました。国保の人にとっての本当の穴は、医療費より休んでいる間の収入だと私は考えています。会社員は医療費と収入の両方に公的な支えがある。国保の人は医療費だけです。
副業から独立を考えている人は、その前に副業の住民税の手順もあわせて見ておくと、会社を離れたときに変わることが1つずつ整理できます。
次にやることを1つ挙げるなら、保険証の保険者の名前を見てください。「国民健康保険」なら、その市区町村のページで「傷病手当金」を検索するところまでが今日の分です。
病気で1か月働けなかったとき、あなたの収入はいくらになりそうですか?
直近12か月の標準報酬月額の平均を30で割り、その3分の2です(健康保険法99条)。標準報酬月額30万円の人なら1日6,667円、30日で200,010円です(筆者の計算)。休み始めの連続3日(待期)は出ません。
国民健康保険の傷病手当金は、国民健康保険法58条2項で市町村や国保組合が条例・規約で「行うことができる」給付とされています。住んでいる市区町村や組合が決めていなければ出ないので、加入先で確かめてください。
かかりません。健康保険法62条で、保険給付として受け取ったお金を基準に税を課すことはできないとされています。
2026年8月から高額療養費の上限が上がり、年間上限53万円が新しくできました。年収約370万〜770万円の人が医療費100万円なら、自己負担は92,940円(前は87,430…