
医療費控除でいくら戻る?年収別に2026年分の税率で計算した
このページには広告(アフィリエイトリンク)を含むことがあります。
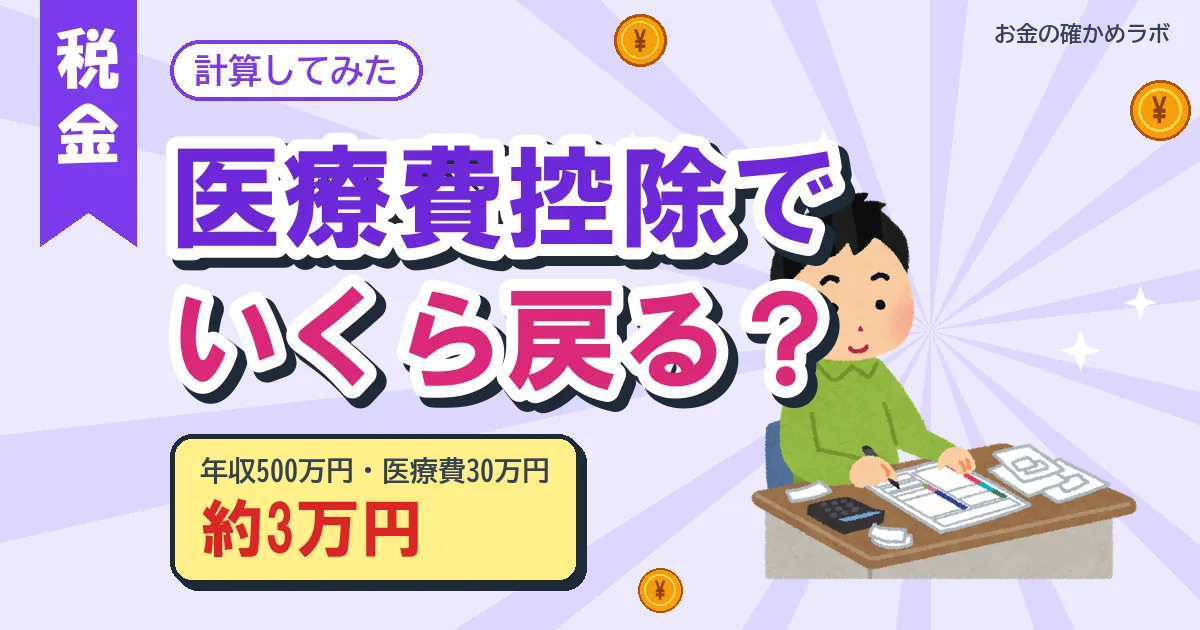
1年の医療費が30万円だった会社員。医療費控除で減る税金は、年収300万〜500万円で約3万円、600万円で約4万円、700万〜800万円で約6万円でした。独身の仮の人で、2026年分の決まりを当てた計算です。
「年収500万円なら約4万円」という早見表を見たことがあるかもしれません。2025年分まではそうでした。2026年分は基礎控除が上がり、同じ年収500万円でも所得税の税率が10%から5%に下がります。税金が減ったぶん、医療費控除で戻る額も小さくなりました。
先に1分チェック:そもそも戻る人かどうか
- 保険金や高額療養費で戻った分を引いても、医療費は10万円を超えますか。超えた分だけが控除になります
- 源泉徴収票の「源泉徴収税額」は0円ではありませんか。所得税を払っていない人は、所得税の戻りがありません
- 払ったのは、今年の1月1日から12月31日の間ですか。数えるのは、その年に実際に払った分です
1つ目の10万円は、給与だけで年収が約297万円より低い人なら、もう少し下がります。給与所得控除を引いた所得が200万円未満だと、線が「所得の5%」になるからです(国税庁 No.1120)。
式は2段:控除額を出して、税率を掛ける
医療費控除は、払った医療費が戻る制度ではありません。ここは期待が外れやすい所なので、先に式を書きます。
- 控除額=払った医療費 − 保険金などで補てんされた額 − 10万円(上限200万円)
- 減る税金=控除額 × 所得税の税率(復興特別所得税2.1%を上乗せ)+ 控除額 × 住民税10%
医療費30万円なら、控除額は20万円。戻るのは20万円そのものではなく、そこに税率を掛けた額です。住民税は誰でも10%(総務省)。人によって変わるのは所得税の税率だけで、5%・10%・20%のどれに当たるかで答えが決まります。
お金の出方も2つに分かれます。所得税は、申告のあと口座に振り込まれます。住民税は振り込まれません。翌年度に給料から引かれる額が、そのぶん小さくなります。「3万円戻る」のうち、通帳に入るのは約1万円です。
年収別の計算:300万〜500万円は同じ額になった
税率は年収そのものでは決まりません。年収から給与所得控除・社会保険料・基礎控除などを引いた「課税される所得」で決まります。仮の人を置いて、2026年分(令和8年分)の決まりで出しました。
| 年収 | 所得税の税率 | 医療費15万円 | 医療費30万円 | 医療費50万円 |
|---|---|---|---|---|
| 300万円 | 5% | 約7,600円 | 約30,200円 | 約60,400円 |
| 400万円 | 5% | 約7,600円 | 約30,200円 | 約60,400円 |
| 500万円 | 5% | 約7,600円 | 約30,200円 | 約60,400円 |
| 600万円 | 10% | 約10,100円 | 約40,400円 | 約80,800円 |
| 700万円 | 20% | 約15,200円 | 約58,800円 | 約99,200円 |
| 800万円 | 20% | 約15,200円 | 約60,800円 | 約121,700円 |
年収300万円と500万円が同じ額。計算した私も二度見しました。どちらも課税される所得が195万円に届かず、税率5%の帯に入るからです。年収500万円の仮の人で、課税される所得は177万円でした。
年収700万円の30万円の欄だけ、800万円より少し低くなっています。控除を引く途中で、税率20%の帯から10%の帯へまたぐためです。帯の境目に近い人は、きれいな掛け算になりません。
内訳も見ておきます。年収500万円・医療費30万円の約30,200円は、所得税が約10,200円、住民税が20,000円。3分の2は住民税の側です。
質問1で読む:「年収500万円なら4万円」の出典はいつの年?
このブログでは、お金の話に3つの質問を当てています。今回は1つ目、「その数字の出典は?」です。
同じ仮の人を2025年分(令和7年分)の決まりで計算すると、年収500万円は税率10%で、医療費30万円なら約39,400円でした。2026年分は約30,200円。差は約9,200円です。
理由は基礎控除です。国税庁 No.1199 の表では、合計所得金額が336万円超489万円以下の人の基礎控除が、2025年分の68万円から2026年分・2027年分は104万円に上がっています。引ける額が36万円増えたので、課税される所得が195万円の線を下回りました。ほかの年収でいくら増えたかは、2026年分の基礎控除の年収別の表にまとめています。
損をしたわけではありません。もともと払う所得税が減っていて、そのぶん「戻る余地」も小さくなっただけです。ただ、古い早見表を信じて4万円を当てにしていると、振り込みを見て首をかしげることになります。
早見表を見たら、私は2か所を確かめます。何年分の決まりで作った表か。そして、独身か、扶養がいる前提か。この2つが書いていない表の数字は、目安としても使いません。
損する場合:思ったより戻らないのはこんなとき
- 高額療養費や保険の給付金を引き忘れている。入院で30万円払っても、給付で25万円戻っていれば、数えるのは5万円。控除は0円です。自己負担の上限は医療費100万円のときの自己負担の計算で先に確かめられます
- 10万円をわずかに超えただけ。医療費11万円なら控除は1万円。税率5%の人で減る税金は約1,500円です。申告の手間と比べて決める額でしょう
- 住宅ローン控除で所得税がすでに0円。引く税金が残っていなければ、所得税の戻りは増えません。住民税の側がどうなるかは人によるので、この記事では計算していません
- ふるさと納税でワンストップ特例を出している。医療費控除のために確定申告をすると特例は使えなくなり、寄附も申告書に書くことになります
- 対象の市販薬が多い年。病院代などが少ない年は、セルフメディケーション税制のほうが大きくなる分かれ目があります。選べるのは片方だけです
逆に、同じ医療費でも戻りが大きいのは税率の高い人です。表のとおり、年収800万円の人は500万円の人の約2倍でした。共働きの家では、医療費を払った本人が申告する決まりなので、誰が払ったかで結果が変わります。ここは家ごとに事情が違うので、税務署に聞く所です。
私ならこうする
 書き手
私なら、まず源泉徴収票を出して「課税される所得」を自分で出します。給与所得控除後の金額から、所得控除の額の合計額を引くだけ。195万円と330万円のどちら側にいるかで、税率がわかります。
次に、領収書を足して10万円を引き、税率と10%を掛けます。ここまで5分。出てきた額が数千円でも、私は申告します。申告は翌年から5年間できる(国税庁 No.2030)ので、急ぎはしません。
医療費控除の申告は、会社員にとっては初めての確定申告になりやすい手続きです。全体の流れは、副業の例で書いた会社員の確定申告の5つの手順とほぼ同じで、控除の明細書が1枚加わります。
申告の段取りで迷いやすいのは、領収書を出すのか、いつまで残すのかです。答えは明細書の添付と5年保管で、医療費控除の申告の手順に原文つきでまとめました。
この記事でわからないこと
- あなたの戻る額。個別の税額は計算していません。税務署の相談窓口か税理士に聞く所です
- 配偶者や子どもを扶養している人の税率。控除が増えるので、表より低い帯に入ることがあります
- 社会保険料の実際の額。年収の15%は仮の数字で、源泉徴収票の額に置き換えると結果が動きます
- 住民税の医療費控除の細かい決まり。総務省の説明(税率10%・前年の所得で計算)と東京都主税局の説明までで、条文は今日は開いていません。控除額は所得税と同じと置いて計算しました
- 2026年分の基礎控除の規定は、2026年12月1日に施行されます(国税庁 No.1199 の注)。申告するときの案内を確かめてください
お金を動かす前に、1つだけ確かめる。今回の1つは、去年の源泉徴収票の「給与所得控除後の金額」と「所得控除の額の合計額」です。引き算をすれば、自分の税率の帯がわかります。
あなたの課税される所得は、195万円より上でしたか、下でしたか?
よくある質問
医療費控除でいくら戻りますか
戻るのは「(医療費−補てんされた額−10万円)×税率」です。会社員・独身の仮の人を2026年分の決まりで計算すると、医療費30万円のとき、年収300万〜500万円で約30,200円、600万円で約40,400円、800万円で約60,800円でした。所得税と住民税の合計です(筆者の計算、2026年10月8日)。
年収500万円だと医療費控除でいくら戻りますか
独身・扶養なし・社会保険料を年収の15%と置いた仮の人では、2026年分は所得税の税率が5%で、医療費30万円なら約30,200円(所得税約10,200円+住民税20,000円)です。2025年分の決まりでは税率10%で約39,400円でした。基礎控除が68万円から104万円に上がったためです。
医療費控除の還付金は全額が口座に振り込まれますか
振り込まれるのは所得税の分だけです。住民税の分は、翌年度に納める住民税が小さくなる形で反映されます。年収500万円・医療費30万円の仮の人なら、振り込みは約10,200円、住民税の減りが20,000円です。
次に読む
- いまの話と同じテーマを、別の角度から確かめるなら、こちら。生命保険料控除はいくら戻る?年6万円・8万円払う人で計算した
- 同じテーマを、もう一歩くわしく見るなら、こちらも。医療費控除とセルフメディケーション税制、どっちが得?分かれ目は8万8千円
- この話の次に、同じテーマで確かめておきたいのはこちら。医療費控除の申告で領収書は出す?明細書と5年保管の手順